ぎふしんアプリバンキング

スクリーンショット
詳細
- 評価
- 3.3
- バージョン
- 1.12.0
- 開発者
- 岐阜信用金庫
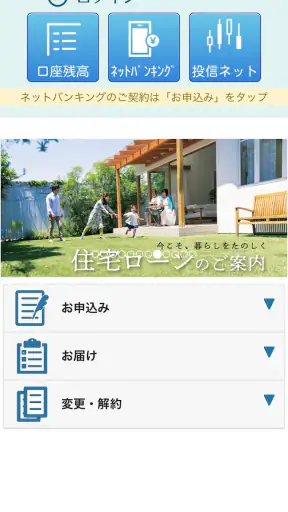
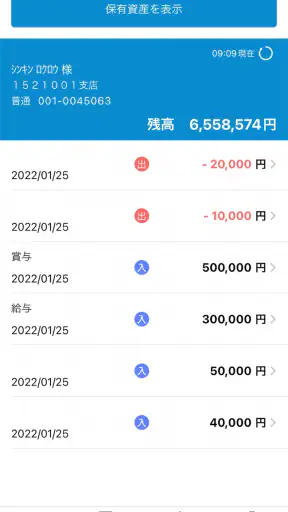
銀行アプリは、機能が多ければ便利とは限りません。私が日常の確認用として試した「ぎふしんアプリバンキング」は、岐阜信用金庫と取引している人が、普通預金口座や貯蓄預金口座の残高と入出金明細を手早く見るための、かなり目的のはっきりした金融アプリです。送金や資産運用まで一つにまとめるタイプではなく、「今いくらあるか」「最近どんな入出金があったか」をスマートフォンで確認することに重点があります。
無料で使える岐阜信用金庫の公式アプリなので、紙の通帳を持ち歩きたくない人には試す価値があります。一方で、複数の銀行をまとめて管理したい人や、アプリ内で幅広い銀行手続きを完結させたい人には、最初から用途が合わない可能性があります。この記事では、実際に使う場面を想像しながら、表示の速さへの期待、利用が集中する場面での考え方、安定性、端末条件、そして最終的な向き不向きを整理します。
残高確認を中心に考えると見えてくる使いやすさ
このアプリの良さは、起動したときに何をしたいかで迷いにくいところです。家計簿のように支出を分類したり、複数サービスを横断して分析したりするアプリではありません。岐阜信用金庫の口座を持つ人が、必要な口座情報へ近づくための窓口として考えると、役割が明快です。
たとえば、仕事帰りに買い物をする前、給与や年金が入った後、引き落としの予定を確認したい朝など、短時間で残高を見たい場面があります。私はこうした用途では、機能の豊富さよりも、確認したい情報までの距離が短いことのほうが重要だと感じます。通帳を探したり、ATMまで移動したりする必要がないだけでも、日々の小さな手間を減らせます。
普通預金だけでなく貯蓄預金も対象になるため、口座を目的別に使い分けている人にも向いています。生活費用の口座と、すぐには使わないお金を置く口座を分けている場合、残高確認のためにそれぞれの通帳を確認するより、スマートフォンで切り替えて見るほうが現実的です。ただし、口座の表示や確認方法は、初回登録時に自分の取引状況と合っているかを丁寧に確認しておくことをおすすめします。
速さは「見るだけ」の用途で評価したい
残高照会や入出金明細照会が中心なら、アプリに期待する速さは動画編集アプリのような処理能力ではありません。起動して、認証を済ませ、必要な情報を確認するまでの流れが重たく感じないかが大切です。画面上で複雑な計算を大量に行うタイプではないため、対応端末で通常の通信環境を使う限り、用途に対して過剰な性能は求められないと私は考えます。
ただし、銀行情報の表示は端末だけで完結するものではありません。通信状態や金融機関側の処理状況にも左右されるため、いつでも同じ体感速度になると考えるのは危険です。自宅の安定したWi-Fiではすぐ確認できても、駅や建物の奥など通信が不安定な場所では待ち時間が生じることがあります。急いでいるときほど、表示が遅いからといって何度も連続操作するより、一度画面を確認してから少し時間を置くほうが安全です。
この点は、一般的な家計簿アプリとの違いでもあります。家計簿アプリは保存済みのデータを素早く見せられますが、口座の最新情報を直接確認する用途では、金融機関公式アプリのほうが目的に合います。反対に、支出の傾向をグラフで眺めたいなら、別の家計管理サービスのほうが便利です。私は両者を競合させるより、残高と明細は公式アプリ、長期的な分析は家計簿という分担が現実的だと思います。
入出金明細は「記録の確認」に強い
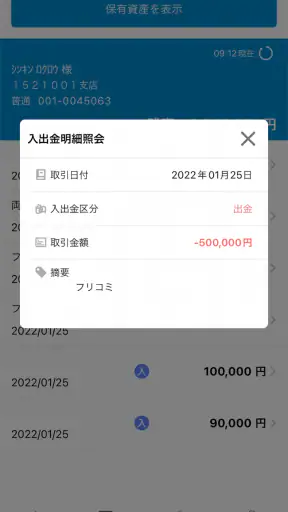
残高だけでは、数字が変わった理由までは分かりません。入出金明細を確認できることは、このアプリを日常的に使ううえで大きな意味があります。たとえば、カード利用分の引き落としが済んだか、家賃や公共料金の支払いが反映されたか、家族からの入金が届いているかを、通帳記入のために外出せず確認できます。
私が特に便利だと感じるのは、残高が想定より少ないときに、すぐ原因を探せる点です。数字だけを見て不安になるのではなく、直近の入金と出金を順に確認すれば、使いすぎなのか、予定していた引き落としなのかを切り分けやすくなります。これは家計簿を毎日入力しない人にも役立つ使い方です。
一方で、明細を見たことだけで家計が自動的に整うわけではありません。表示された取引を見て、必要なら自分でメモを残したり、家計簿に反映したりする作業は別に必要です。アプリに任せる範囲を「銀行口座の事実確認」と割り切ると、期待外れになりにくいでしょう。
利用が集中する場面での現実的な使い方
銀行アプリを使う人が増えやすいのは、給与や年金の入金日、クレジットカードや公共料金の引き落とし後、連休前後などです。こうしたタイミングでは、利用者側のアクセスだけでなく、金融機関側の処理や通信環境も体感に影響します。私は、重要な支払いの直前に一度だけ確認するのではなく、余裕のある時間帯に残高と明細を見ておく使い方を勧めます。
たとえば、朝に家賃の引き落としを確認してから外出する予定なら、出発直前まで待つより、前日の夜に一度確認しておくほうが安心です。もし表示に時間がかかったり、通信が不安定だったりしても、再確認する時間を残せます。これはアプリの性能を無理に評価する方法ではなく、金融情報を扱う道具としての安全な使い方です。
買い物中に残高を確認する場面でも、連続して更新を繰り返す必要はありません。支払い前に一度確認し、決済後に明細へ反映されたかを見る場合は、反映まで少し間隔があることを前提にしたほうがよいでしょう。画面にすぐ変化がないからといって、取引が失敗したと即断しないことが大切です。表示のタイミングと実際の取引処理は、必ずしも同時とは限りません。
家族のお金を確認する人には運用ルールが必要
自分の口座だけでなく、家族の生活費用口座や貯蓄用口座を確認する人は、便利さと管理責任の両方を意識したいところです。残高を見られる端末を誰が使うのか、アプリを開いたままにしないか、端末のロックをどうするかを家庭内で決めておくと、日常利用が安定します。
特に、家族にスマートフォンを貸す習慣がある場合は注意が必要です。銀行アプリは、ゲームやニュースアプリと同じ感覚で扱うものではありません。確認が終わったら画面を閉じ、端末自体にもロックを設定しておくという基本動作を習慣にしたいです。これはアプリの機能というより、金融アプリを使う側の運用で補う部分です。
高齢の家族が使う場合は、最初の登録や認証でつまずかないよう、落ち着いた時間に一緒に設定するのがよいでしょう。急いでいるときに初回操作を始めると、口座情報の入力や本人確認で迷った際に、誤入力を重ねてしまうおそれがあります。最初に一度、残高を見るところまで確認しておけば、その後の利用はかなり分かりやすくなります。
障害や表示遅延が気になるときの切り分け
画面が進まないときは、まず通信状態を確認し、Wi-Fiとモバイル通信を切り替えてみるのが基本です。それでも改善しない場合は、短時間に何度もログインを試すより、少し時間を置いて再確認するほうが無難です。金融アプリでは、焦って入力を繰り返すことが新たなトラブルにつながる場合があります。
残高と明細の表示が一致しないように見えるときは、更新の時刻や取引の反映タイミングを確認してください。直前に行った取引がすぐ明細に出ない場合もあるため、アプリの表示だけで二重決済や未処理と判断しないほうがよいです。支払いそのものに関する緊急の確認が必要なら、岐阜信用金庫の窓口や公式の問い合わせ先など、別の確認手段を使う判断も必要になります。
安定性と端末条件を先に確認しておきたい
このアプリは、岐阜信用金庫が提供する公式の金融アプリです。銀行口座の残高や入出金明細を見る目的では、出所が明確な専用アプリを使えること自体に安心感があります。第三者サービスへ口座情報をまとめて登録する方法と比べ、岐阜信用金庫の口座だけを確認したい人にとっては、管理対象を増やしにくいのが利点です。
ただし、公式アプリだからといって、すべての人に自動的に最適とは限りません。複数の金融機関を一つの画面で見たい場合は、資産管理アプリのほうが効率的です。その場合は、対応金融機関の範囲や認証方法、情報連携の扱いを自分で確認する必要があります。私は、岐阜信用金庫を主な確認先として使う人なら専用アプリ、複数口座の全体像をつかみたい人なら総合管理サービス、と考えるのが分かりやすいと思います。
端末条件にも注意が必要です。利用にはiOSまたはAndroidの対応環境が関係し、最低OSはバージョン12です。古い端末を使っている人は、インストール前にOSの条件を確認してください。対応していない端末で無理に使おうとすると、インストールできないだけでなく、更新を受けられない可能性もあります。
端末の空き容量については、残高照会が中心のアプリなので、映像編集や大型ゲームのような負荷を想像する必要はありません。ただし、スマートフォン全体の空き容量が極端に少ない場合は、アプリに限らず更新や動作に影響が出やすくなります。OS更新を長く止めている端末や、動作が普段から不安定な端末では、アプリだけを新しくしても快適さが改善しないことがあります。
更新後と機種変更後に慌てないために
現在のバージョンは1.12.0です。アプリを長く使うなら、更新通知を放置せず、時間に余裕があるときに対応するのが安心です。金融アプリでは、更新後に見た目やログイン手順が変わることがあります。支払い直前や外出中に初めて更新するより、自宅で落ち着いて画面を確認できるときに済ませるほうが安全です。
機種変更を予定している人は、古い端末がまだ使えるうちに、新しい端末で確認できる状態まで移行しておくことをおすすめします。金融アプリは、一般的な写真アプリのように再インストールだけで終わらない場合があります。認証情報や登録内容を求められたときに備え、口座に関する必要な情報を手元で確認できるようにしておくと、移行時の焦りを減らせます。
端末を紛失した場合も、アプリだけでなく端末のロック、通信会社への連絡、必要に応じた金融機関への相談を組み合わせて考えるべきです。アプリを削除すればすべて解決すると決めつけず、口座情報に触れられる可能性を広く考えて対応するのが安全です。こうした復旧や緊急時の備えまで含めて、安定した利用環境ができあがります。
長く使う人と、別の方法を選ぶ人
このアプリが特に合うのは、岐阜信用金庫の普通預金または貯蓄預金を使っていて、通帳やATMへ行く回数を減らしたい人です。残高を頻繁に確認する人、引き落としの結果を自分で把握したい人、紙の記録よりスマートフォンのほうが身近な人なら、導入後のメリットを感じやすいでしょう。
一方で、投資商品の管理、クレジットカードの利用明細、他行の残高、家計の分類まで同時に扱いたい人には物足りません。これは欠点というより、役割の範囲が狭く明確だからです。機能が少ないことを不便と感じるか、必要な情報に集中できることを便利と感じるかで評価が分かれます。
紙の通帳を完全に手放したくない人にも、無理に一本化する必要はありません。アプリを日常の速報確認に使い、定期的な記録確認は通帳や窓口で行うという併用もできます。逆に、スマートフォンの操作や認証に強い不安がある人は、家族に任せきりにせず、岐阜信用金庫の案内を確認しながら自分が理解できる範囲で使うことが大切です。
年齢区分は3歳以上で、価格は無料です。ただし、年齢区分が低いからといって、子どもが単独で銀行情報を扱うためのアプリと考えるべきではありません。実際には口座を管理する本人や保護者が、端末の安全設定と利用方法を整えたうえで使う金融サービスです。無料であることも、誰でも登録できるという意味ではなく、岐阜信用金庫との取引や対応条件を確認して利用するものです。
利用規模は五万以上のインストールがあり、平均評価は3.3です。私はこの評価を見て、万人向けの万能アプリというより、用途が一致した利用者には役立つ一方、期待する機能が違う人には評価されにくいアプリだと受け止めました。評価の数字だけで判断せず、自分が必要なのが残高と明細の確認なのか、それ以上の銀行サービスなのかを先に決めるのがよいでしょう。
表示の速さと安定性を含めた最終判断
私の結論は、ぎふしんアプリバンキングは「岐阜信用金庫の口座を、必要なときにスマートフォンで確認したい人」に向いた堅実な選択です。残高と入出金明細という中心機能がはっきりしているため、画面を開く目的がぶれません。軽い確認作業を繰り返す使い方なら、過度に高性能な端末を求めるタイプではなく、対応OSと安定した通信を整えることのほうが重要です。
ただし、金融情報を扱う以上、体感速度だけで良し悪しを決めるべきではありません。表示が遅いときの待ち方、明細の反映を確認するタイミング、端末変更時の準備、紛失時の連絡先をあらかじめ考えておくと、実際の利用で困りにくくなります。特に給与日や引き落とし日に一度で全てを確認しようとせず、余裕を持って使うことが安定利用のコツです。
岐阜信用金庫をメインに使い、毎日の残高確認や取引履歴のチェックを簡単にしたいなら、私はこの無料アプリを友人にも候補として勧めます。反対に、複数銀行の一括管理や細かな家計分析を最優先するなら、別のサービスを組み合わせたほうが満足しやすいでしょう。必要な確認に集中できることが、このアプリの強みであり、同時に用途を選ぶ理由でもあります。
2018年3月27日に公開され、現在のバージョンは1.12.0です。長く使うつもりなら、対応OSを保ち、アプリと端末の更新を後回しにしないことをおすすめします。私なら、通帳の代わりを完全に任せるというより、日常の確認を素早くする公式の補助ツールとして使います。その位置づけなら、機能の範囲も分かりやすく、無理のない形で生活に取り入れられます。


